海阔凭鱼跃 天高任鸟飞 泵及真空设备制造行业的自主创新与全球征程
泵及真空设备,作为现代工业的“心脏”与“肺部”,从深海油气开采到半导体芯片制造,从城市供水到航天模拟,无一不依赖其精准运转。当“大路通”精神与“海阔凭鱼跃,天高任鸟飞”的开放格局相遇,中国泵及真空设备制造业正迎来从规模扩张到高质量跃升的关键转折。
一、浩渺烟波:行业背景数据与市场纵览
据中国通用机械工业协会统计,2023年我国泵及真空设备制造业规模以上企业超过2000家,主营业务收入约4500亿元,同比增长6.8%。真空设备细分市场中,干式真空泵、分子泵需求年增速高达15%,受半导体、光伏、锂电等战略新兴产业拉动明显。出口方面,海关数据显示,2023年泵类产品出口额达168亿美元,真空泵出口额32亿美元,贸易顺差持续扩大,产品远销欧美、东南亚及“一带一路”沿线国家。
“海阔凭鱼跃”——中国已成为全球最大的泵及真空设备生产国和消费国,市场容量如海洋般辽阔。但高端领域仍被爱德华兹、普发、荏原等国际巨头占据约60%份额。天际虽高,国产之鸟需振翅翱翔。
二、渊渟岳峙:技术核心与产业瓶颈
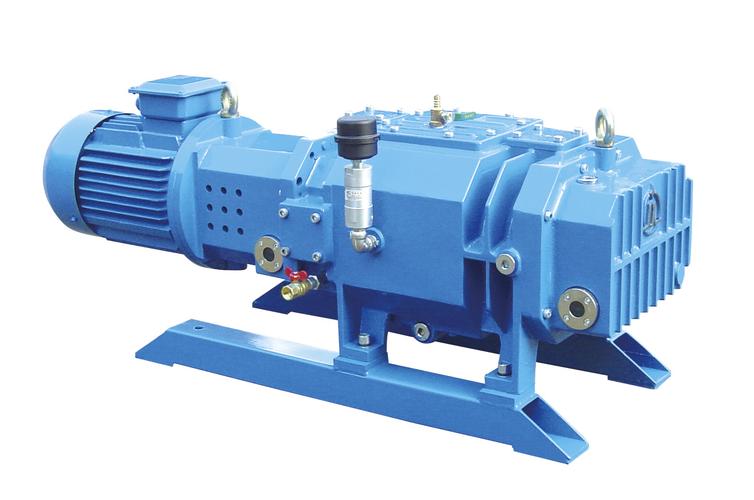
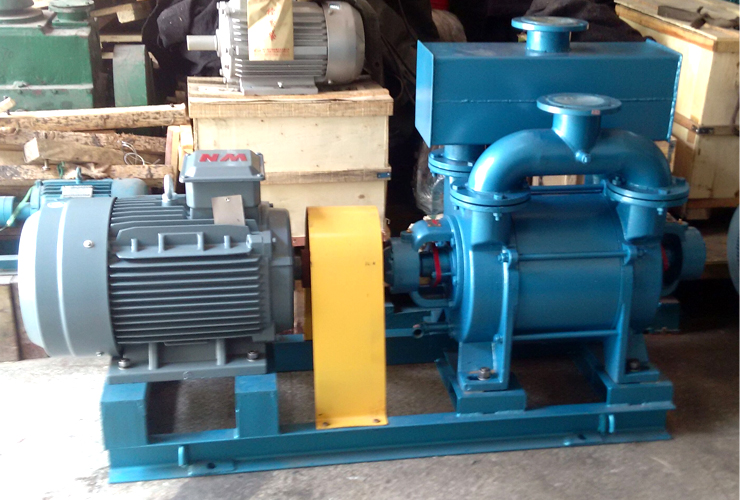
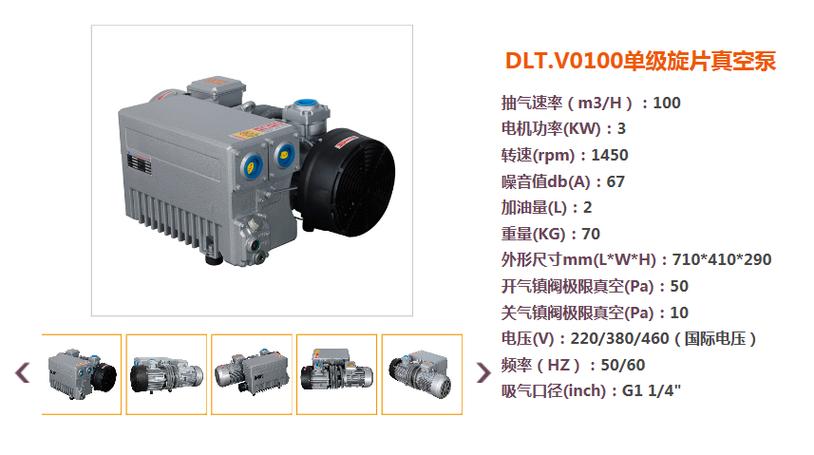
泵及真空设备制造涉及流体力学、材料科学、精密加工、智能控制等多学科交叉。主流产品包括离心泵、容积泵、旋片真空泵、罗茨泵、分子泵及干式真空泵机组等。评判指标涵盖极限真空度、抽速、能耗、噪音及可靠性。目前国产常规泵已实现进口替代,但半导体级干式真空泵、高精度磁悬浮分子泵仍依赖进口。
瓶颈集中于三方面:一是高精度转子、轴承等关键零部件加工设备受制于人;二是极端工况材料(如耐腐蚀涂层、陶瓷轴承)研发滞后;三是系统集成与数字化运维经验不足。如“鸟飞”需强健羽翼,产业振翅亟待突破核心技术。
三、鱼跃鸟飞:创新突破与标杆案例
行业头部企业以“大路通”精神铺就自主之路,成果斐然。
- 汉钟精机:其螺杆真空泵系列用于光伏单晶炉,抽速达4500 m³/h,能耗较进口产品降低12%,市场占有率国内领先。
- 中科科仪:突破磁悬浮分子泵技术,极限真空达10⁻⁸ Pa,应用于国产大科学装置和芯片制造PVD产线。
- 南方泵业:轻型立式多级离心泵配套高效永磁电机,能效达IE5标准,出口欧洲用于供水及暖通系统。
政策端,《中国制造2025》将高端真空装备列为重点突破领域,“十四五”智能制造规划明确支持泵阀行业数字化车间改造。资本市场上,泵及真空设备板块研发投入强度从2018年的2.1%增至2023年的4.5%,专利授权量年均增长18%。
四、任鸟高飞:未来展望与全球布局
三大趋势将重塑格局:
- 绿色低碳:无油干式真空泵、高效节能泵进一步替代传统油泵,符合双碳目标。
- 智能集成:嵌入物联网模块,实现在线监测与预测性维护,从卖产品转向卖服务。
- 全球化破局:通过并购、设立海外研发中心进入高端供应链。如汉钟精机在越南设厂,中科科仪欧洲技术服务中心已投入运营。
天花板已被打破——疫苗冻干、航天模拟、深海探测等极端场景催生全新需求,“天高”正待国产之鸟展翅。RCEP与“一带一路”提供贸易便利,出口高附加值产品比例将持续提升。
###
从泵的旋转到真空的采集,这条制造之路上并列着替代与突围、坚守与跃升。数据不代表终身冠冕,埋头攻克轴承的每一微米、涂层的每一纳米,才有海阔天空之间鱼跃鸟飞的权利。未来十年,中国泵及真空设备制造业将在开放中竞争,在创新中自强——大路通从此去,远疆天际任风云。